Жителю Томска Данилу Москвину Сбербанк снизил лимит по кредитной карте с 400 тыс. до 10 тыс. руб.
Претензия к банку не сработала, и Данил пошёл судиться — и преуспел в этом.
Сначала Ленинский районный суд Томска (ссылка на решение), потом Томский областной суд (ссылка на решение) приняли решение в его пользу.
Как было дело
Банк сам постепенно увеличивал кредитный лимит, но в один момент уведомил, что уменьшит лимит до 10 тыс. руб.
Сбер пояснил решение стандартными формулировками из договора — что вправе менять условия в одностороннем порядке.
Суд первой инстанции, рассмотрев дело, принял решение в пользу клиента: снижение лимита незаконно, кредитный лимит необходимо вернуть. Это банк обязан доказать наличие обоснованных причин для снижения, например нарушение заёмщиком условий договора, просрочки платежей и т.п.
И согласился с заявленной неустойкой в 500 ₽/сутки.
🟦 Апелляция пошла дальше
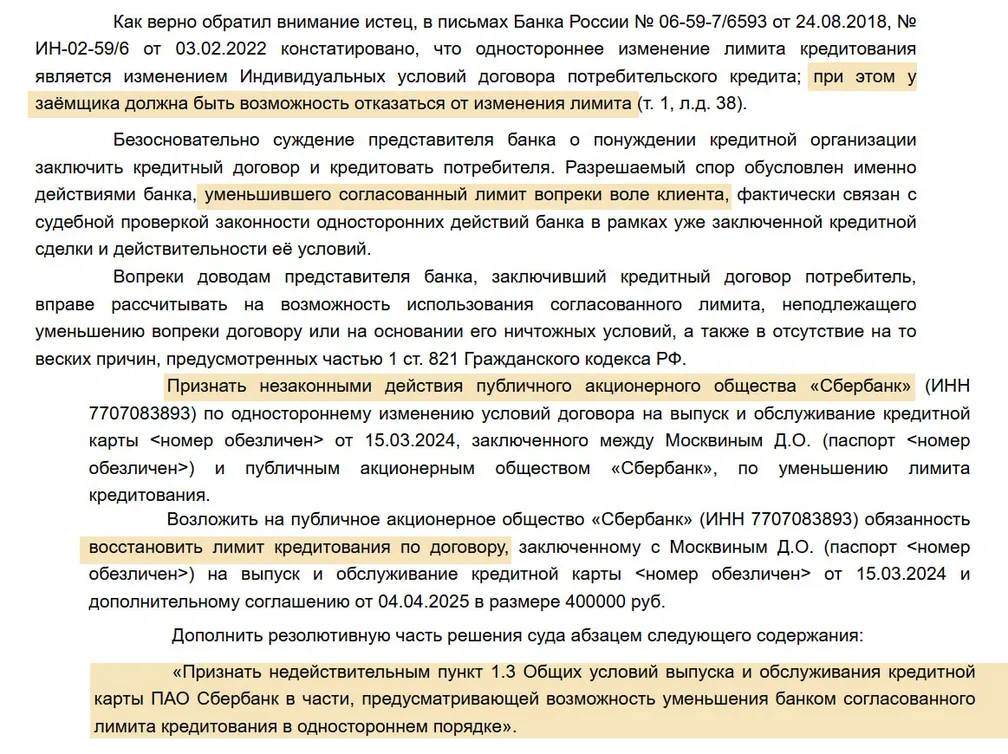
Областной суд сделал вывод: лимит кредитования по закону (353-ФЗ) — это индивидуальное условие, которое банк обязан согласовывать лично с клиентом. А право его менять банк прописал не в индивидуальных условиях, а в общих — документе, который сам утверждает для всех клиентов сразу, без всякого согласования.
Это подмена: то, что должно решаться персонально, банк превратил в мелкий шрифт.
Суд сослался на письма ЦБ 2018 и 2022 года — там прямо сказано: снижение лимита это изменение индивидуальных условий, и у клиента должно быть право отказаться.
В итоге:
а) пункт о праве банка резать лимит в одностороннем порядке был признан недействительным;
б) но при этом было отказано в выплате неустойки за каждый день неисполнения решения — суд решил, что этот механизм тут не применим.
А что сейчас?
Проверил актуальные условия банка (документ с 01.09.26) — и вот что там нашёл:
— Пункт о праве банка в одностороннем порядке менять договор никуда не делся. На момент дела Москвина он был под номером 1.3, сейчас — 1.4. Формулировка почти та же (9 стр).
— Срок «неиспользования карты», после которого банк может резать лимит, сократили — с 6 месяцев до 1 месяца.
— А ещё в Общих условиях (п. 3.5) появилась отдельная строчка: «Банк имеет право без объяснения причин... уменьшить Лимит кредита». Раньше там шла речь только про отказ в увеличении лимита.
Теперь право резать лимит прописано ещё и здесь.
Получается, суд счёл снижение лимита незаконным, а банк на всякий случай продублировал право резать лимит ещё в одном месте того же документа.
P.S. Автор не хочет делиться шаблоном досудебки/иска — его право, поэтому своё видение досудебной претензии и иска я выложил на форуме вот здесь (бес-плат-но). Сразу оговорка - составлено с помощью ИИ, так что вычитывать всё равно нужно.