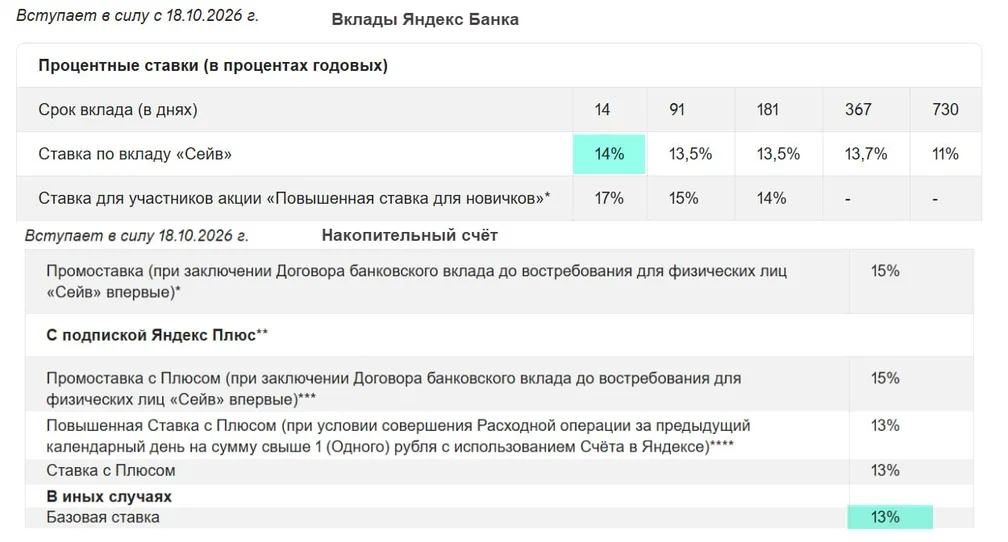
В свете инициатив Минфина брать налоги с дохода по вкладам сразу после достижения определённых сумм (пост об этом / Законопроект), показалось, что лучше не «каруселить» деньги по банкам, а сидеть в фондах денежного рынка.
Это полезно только тем, у кого сумма выше АСВ и деньги не понадобятся вот-вот.
Фонды денежного рынка или фонды ликвидности (БПИФ)
Пока одни бесконечно открывают накопительные счета по промо-ставкам, отслеживая периоды охлаждения, гоняют деньги между банками на страх и риск или смиряются с небольшой ставкой, другие просто используют этот инструмент, избавляющий от рутины и бескокойств.
Такая «умная парковка» для денег. Купили паи — и доход от размещения средств на денежном рынке постепенно накапливается в их стоимости. Ежедневный рост без квестов и статусов «нового клиента».
🔎Оценим доходность
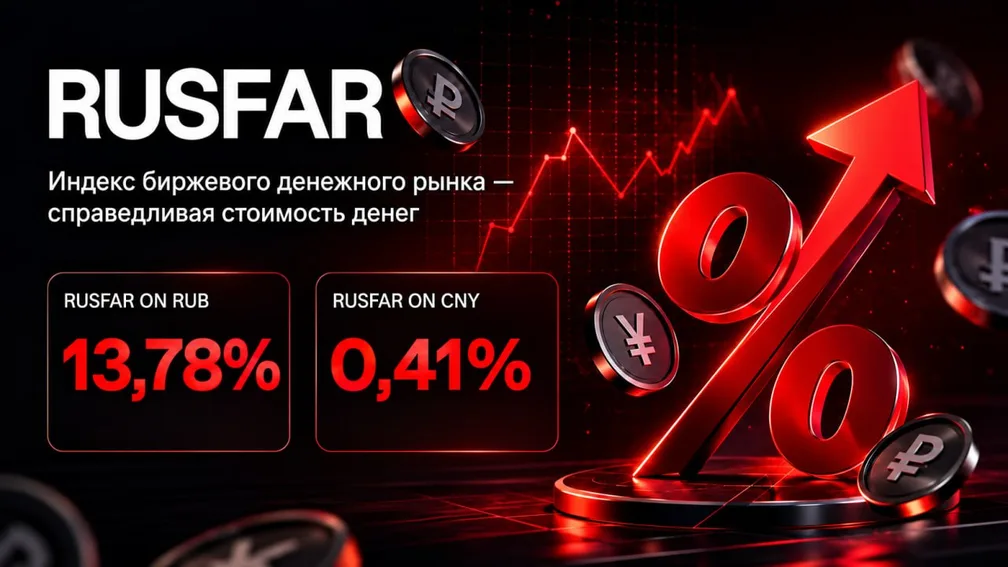
Сейчас «справедливая стоимость денег» — 13,78% годовых, согласно индикатору RUSFAR Мосбиржи по итогам торгов 16.10.2026.
Именно на этот индикатор можно смотреть, оценивая текущую доходность.
Но проверим, сколько реально заработали фонды?
▪️Лучшая доходность за 30 дней (Мосбиржа):
✓ SBMM (Сбер) — 1,19%
✓ BCSD (БКС), CASH (группа ГПБ), SCLI — 1.17%
✓ LQDT (ВТБ), AMNR (АТОН) — 1.16%
Далее PSMM (ПСБ) — 1.15%, FMMM (Финам) — 1.14%, AKMM (Альфа) — 1.13%.
Период: 17.09–17.10.2026.
▪️Лучшая доходность за год (Investfunds) среди рассматриваемых рублёвых фондов денежного рынка:
✓ SBMM — 15.80%
✓ FINC (Финстар) — 15.78%
✓ LQDT — 15.74%
✓ AMNR — 15.68%
✓ CASH — 15.48%
✓ FMMM, BCSD — 15.44%
✓ AKMM — 15.38%
Данные на 15.10.2026. Доходность за прошлый период не гарантирует аналогичной в будущем.
▪️Комиссии: внутренние расходы фондов различаются, иногда весьма существенно.
Предельные совокупные расходы в год (Investfunds):
✓ LQDT — 0,29364% (пионер рынка - появился в 2020 году; фонд от ВТБ, занимает 36% рынка БПИФ)
✓ AMNR — 0,295%
✓ SBMM — 0,299%
✓ FINC — 0,31%
✓ BCSD — 0,498% (при СЧА от 30 млрд ₽)
✓ FMMM — 0,55%
✓ CASH — 0,55%
✓ AKMM — 0,67%
✓ PSMM — 0,76%
✓ SCLI — 0,82%
✓ TMON (Т-Капитал) — 1,199%
Указаны максимально предусмотренные расходы, фактические могут быть ниже.
Что важно — внутренние расходы уже «зашиты» в стоимость паёв и учтены в опубликованной доходности. Отдельно их платить не нужно. А вот брокерские комиссии за сделки могут уменьшить итоговый результат.
▪️В чём польза и секрет фондов ликвидности?
✓ Без банковских квестов — не нужны "новые деньги", быть "новым клиентом", не нужно что-то выжидать или делать покупки ради высокой ставки.
✓ Без фиксированного срока. Паи можно продать в часы биржевых торгов, не теряя накопленную доходность из-за досрочного выхода, как это бывает со вкладами. Но итог зависит от цены продажи и расходов на сделку.
✓ Доходность следует за рынком. При изменении ставок меняется и доходность фонда. По вкладу ставка фиксирована весь срок, по биржевым фондам - держится рынка.
✓ Нет лимитов. Банки обычно связывают руки лимитами по НС и вкладам, допустим, макс. 1 или 1.5 млн. Здесь можно зайти с условных 1000 ₽.
При этом доход реинвестируется внутри фонда и отражается в расчётной стоимости паёв.
▪️А в чём подвох?
Это не банковский вклад: страховки АСВ нет, доходность не гарантирована. При снижении ставок она тоже снижается. Возможны рыночные риски, а продажа паёв зависит от расписания торгов.
Кроме того, деньги после продажи не всегда доступны моментально, обычно на следующий рабочий день, это зависит от условий брокера и режима расчётов.
➡️ В ВТБ Инвестициях летом стал возможен «Вывод Онлайн»: бесплатный вывод до 1 млн ₽ в сутки на счёт в ВТБ в тот же день, не дожидаясь завершения расчётов по проданным бумагам.
📌 Дайджест